破除偏见与杂音:深度拆解关于苹果公司的 5 大商业流行迷思
作为全球瞩目的科技巨头与风向标企业,苹果公司(Apple Inc.)始终处在聚光灯与舆论放大镜下。随着时间推移,许多缺乏数据支撑的感性臆断逐渐固化为公众口口相传的“既定事实”。
无论是消费者之间的茶余饭后,还是华尔街分析师的激烈辩论,关于苹果的商业模式往往充斥着各种主观偏见。以下基于详实的财务量化指标与企业实际运营数据,深度剖析并打破 5 个流传最广的商业迷思:
迷思一:蒂姆·库克的领导力与商业成就远不如史蒂夫·乔布斯#
真相剖析:如果将两任掌舵人局限于极客魅力与演讲感染力的性格对比,库克确实更为低调克制。然而,若以现代企业治理与股东回报的客观商业指标来衡量,库克的表现堪称封神。
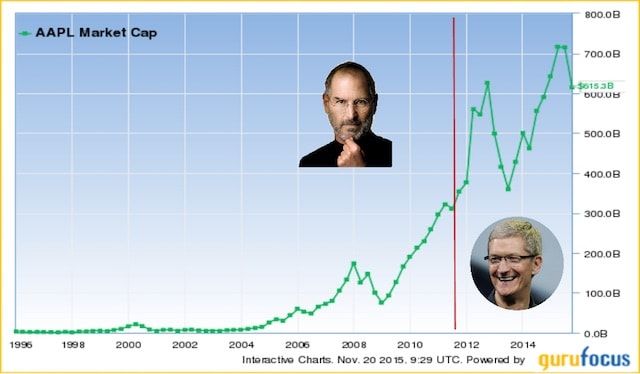
- 供应链与规模化奇迹:从乔布斯手中接棒后,库克展现出了近乎苛刻的全球供应链管理与精益制造能力,不仅将公司市值推高了数倍(并率先突破万亿美元大关),更将苹果的现金储备推向历史巅峰。
- 生态扩张与服务转型:库克主导开拓了 Apple Watch(登顶全球可穿戴设备第一)、AirPods 以及包括 App Store、Apple Pay、iCloud 在内的高毛利“服务业务矩阵”,成功将苹果由单一硬件销售商转型为高粘性的软硬件生态帝国。
迷思二:苹果只是靠品牌营销牟利,硬件品质言过其实#
真相剖析:常有观点认为苹果的高售价纯属“品牌智商税”。然而,在对成本与稳定性最为挑剔的企业级市场,数据给出了截然相反的答案。
IBM 在大规模推行企业员工自选设备(Mac@IBM)项目后,在 JAMF Nation 用户大会上公布了震惊业界的一手统计数据:
- 故障率悬殊:在配备 Mac 的员工群体中,仅有约 5% 的人需要向企业 IT 服务台报修;而在传统 Windows 笔记本用户中,这一报修比例高达 40%。
- 总体拥有成本(TCO)更低:尽管 Mac 的前期采购成本略高,但其极低的软件崩溃率、硬件耐久度以及极高的二手残值,反而为跨国企业节省了海量的后期维护工时与停工损失。
推荐阅读:行业内幕:历代 Mac 秘籍与系统底层效率调优全攻略
迷思三:Android 阵营竞争加剧,苹果的黄金时代即将终结#
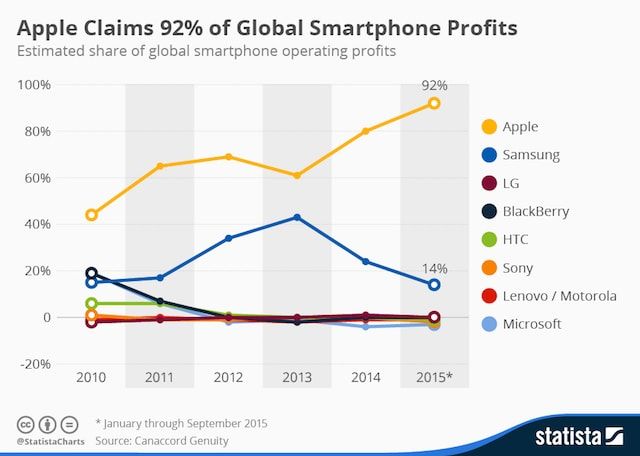
真相剖析:这一论调混淆了**出货量份额(Volume Share)与利润份额(Profit Share)**的本质区别。
在智能手机市场,Android 阵营凭借百元机机海战术占据了 80% 以上的出货量,但整个手机硬件产业链的价值底座却完全被苹果掌控:
- 独揽九成行业净利:Strategy Analytics 等权威调研机构的数据显示,在诸多财季中,苹果单凭 iPhone 一条产品线就拿走了全球智能手机行业 85% 至 92% 的净利润。
- 逆势提升客单价:在智能手机同质化价格战白热化阶段,苹果不仅实现了 iPhone 平均售价(ASP)由 603 美元向更高价位的攀升,销量依然保持两位数百分比的强劲增长,展现出无与伦比的高端品牌定价权。
推荐阅读:财报解码:苹果如何单凭 iPhone 拿走全球手机市场 94% 的净利润?
迷思四:苹果股票(AAPL)存在巨大的估值泡沫#
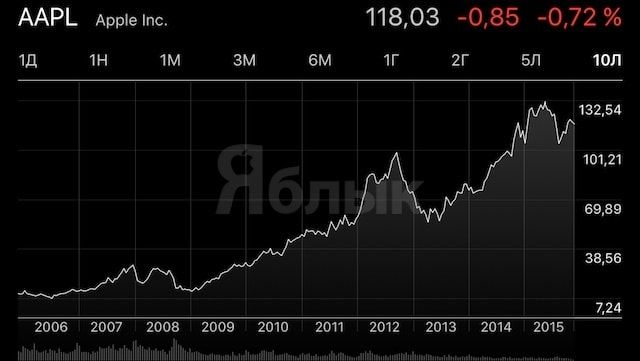
真相剖析:评判一家上市公司的股票是否处于投机泡沫中,标准金融工具是市盈率(P/E)与市销率(P/S)。
对比标普 500 与同代科技巨头(如当时的亚马逊、Netflix、微软),苹果的财务指标往往低得令人难以置信:
- 价值股级别的估值:在多轮牛市高点,苹果的滚动市盈率(P/E ttm)常年徘徊在 12x 至 15x 左右,远低于科技行业平均的 18x 至 25x 水平,甚至比许多传统公用事业或消费品企业的估值还要便宜。
- 极强的现金生成能力:一家账面躺着千亿美元净现金、年自由现金流(Free Cash Flow)达数百亿美元的垄断型科技企业,享受着公用事业股一般的安全边际,所谓“严重泡沫”纯属主观臆断。
迷思五:大规模股票回购(Buyback)只是虚假的资本运作#
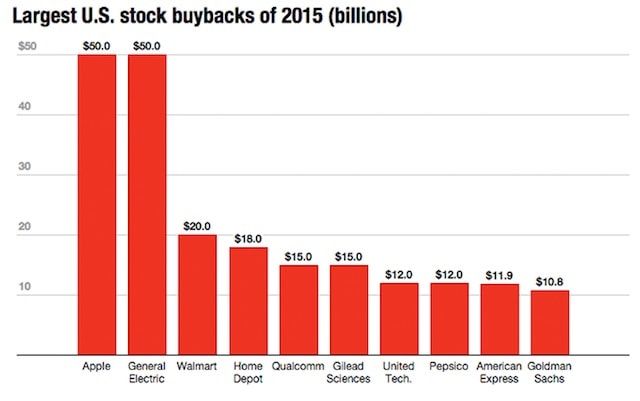
真相剖析:有人批评苹果斥资数百甚至数千亿美元回购自身股票是缺乏研发创新的“财技遮羞布”。但沃伦·巴菲特(Warren Buffett)等顶级投资大师却将其奉为资本配置的最佳典范。
- 实打实的股东权益提升:苹果将丰沛的海外离岸利润转化为合法的股票回购,在市场上直接注销股份。在净利润稳步增长的前提下,流通股本的大幅缩减使得每一位长期持有者的**每股收益(EPS)**显著增厚。
- 无风险缓冲垫:比起盲目进行数百亿美元风险极高、整合难度极大且容易商誉减值的跨界巨额并购,通过注销低估值自研股票向股东返还多余资本,是现代公司金融中最负责任的稳健战略。
延伸阅读: